Die besten Wettanbieter für Value Wetten 2026
 Available in US
Eine Value-Wette ist eine Rechnung, kein Versprechen. Sie liegt vor, wenn das Produkt aus eigener Gewinnwahrscheinlichkeit und angebotener Quote größer als 1 ist — und sie kostet den Spieler denselben Einsatz wie jede andere Wette auch. Wer in Deutschland danach sucht, kann nur bei Anbietern spielen, die auf der Whitelist der Gemeinsamen Glücksspielbehörde der Länder stehen. Die zehn Marken in diesem Vergleich haben alle eine Sportwetten-Erlaubnis nach § 9 Abs. 8 GlüStV. Die Frage, die sich hinter jeder Anmeldung stellt, ist eine andere: Welcher Anbieter liefert die Quote, die zu der eigenen Einschätzung passt, und wer zieht davon wie viel ab?
Stand: 17. Oktober 2026 · geprüft gegen die GGL-Whitelist (Stand 02.10.2026).
Wie eine Value-Wette entsteht: Schätzung, Quote, Erwartungswert
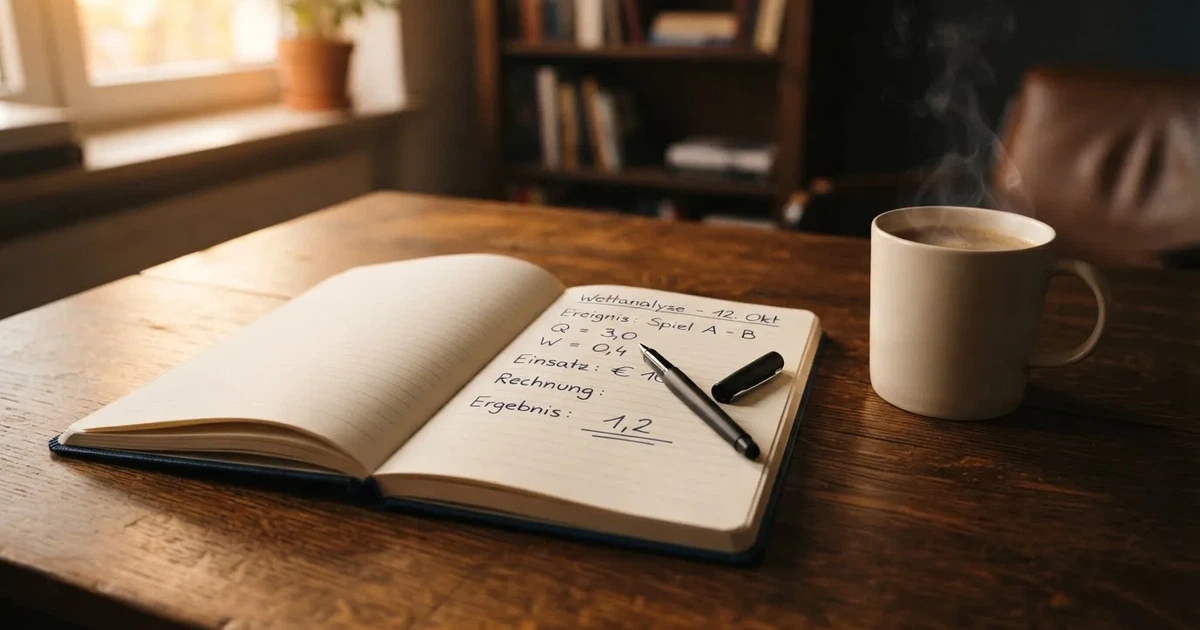
Eine Wette hat dann Wert, wenn der Buchmacher die Chance eines Ausgangs höher bewertet, als es die Realität hergibt — oder genauer: wenn der Spieler sie selbst höher schätzt als der Buchmacher es über seine Quote tut. Die Rechnung dahinter ist die einfachste Form der Erwartungswertrechnung. Wer für ein Ereignis eine Gewinnwahrscheinlichkeit von 40 % schätzt und eine Quote von 3,00 angeboten bekommt, hat 3,00 × 0,40 = 1,20, also einen Erwartungswert von 0,20 je eingesetztem Euro. Bei 1.000 gleichartigen Wetten zu 1 € wären rund 400 Gewinne zu erwarten, was 1.200 € zurückbrächte — 200 € Nettogewinn im Mittel, bei 1.000 € Gesamteinsatz.
Die Rechnung trägt nur, wenn die geschätzte Wahrscheinlichkeit stimmt. Wer W systematisch überschätzt, sieht in jedem Angebot einen Wert, weil die Quote selten so tief ist, dass die Multiplikation unter 1 fällt. Wer W unterschätzt, übersieht Werte, die real da sind. Genau darin liegt der Kern jeder Value-Strategie: die eigene Einschätzung ist die einzige Variable, die der Spieler kontrolliert — die Quote ist ein Datum, der Ausgang des Spiels ist es auch.
Eine seriöse Schätzung kommt nicht aus dem Bauch. Daten, die eine Annahme stützen, sind Form und Verfassung der Mannschaften, Heim- und Auswärtsbilanzen, Kaderveränderungen, Wetter, Schiedsrichter, Wichtigkeit des Spiels. Wer daraus eine Bandbreite statt einer Punktzahl macht, schützt sich vor der Versuchung, die eigene These zur Gewissheit zu erklären. Selbst eine sauber hergeleitete Quote von 2,50 mit dahinter stehender 45 %-Schätzung bringt nicht in jeder einzelnen Wette einen Gewinn. Über Hunderte ähnlicher Wetten mittelt sich der Vorteil heraus — und genau das ist der Punkt, an dem die Strategie kippt: Wer nur wenige Wetten platziert, hat vom Erwartungswert nichts, weil die Streuung der einzelnen Ergebnisse dominiert.
Die Sportwettensteuer von 5,3 % gehört in diese Rechnung, und zwar in jedem Fall. Sie wird auf den Bruttoeinsatz minus die Steuer selbst erhoben, also effektiv mit rund 5,03 % des eingesetzten Betrags. Wie der Anbieter sie weitergibt, ist seine Entscheidung: Manche ziehen sie vom Bruttogewinn ab, andere schlagen sie auf den Einsatz auf, wieder andere tragen sie selbst. Aus Sicht des Spielers ändert das den Wert einer Wette, weil sich die effektive Quote verschiebt. Eine nominelle Quote von 2,00 mit 5 % Steuer auf den Einsatz reduziert sich auf etwa 1,91, eine Quote von 2,00 mit 5 % Abschlag erst auf den Bruttogewinn reduziert sich auf etwa 1,90. Beide Varianten treffen denselben Wert, an unterschiedlichen Stellen.
Eine Value-Wette ist auch dann keine sichere Wette, wenn die Rechnung sauber aufgeht. Die 40 %-Schätzung im Beispiel oben bedeutet 60 % Verlustwahrscheinlichkeit. Wer 100 € auf eine Wette mit Quote 3,00 und 40 % Wert setzt, verliert in 60 von 100 Fällen den vollen Einsatz. Wer auf eine einzige Value-Wette setzt, kann trotzdem verlieren. Das ist kein Widerspruch zur Rechnung, sondern ihre Bedingung.
Welche Wettmärkte für die Suche nach Wert in Frage kommen
Nicht jeder Markt eignet sich gleich gut. Märkte, in denen Buchmacher viel Wettbewerb haben, tendieren zu niedrigeren Margen, also zu Quoten, die näher am fairen Wert liegen. Eher unattraktiv für Value-Suche sind populäre 1X2-Märkte großer Fußballligen: Sie werden intensiv bewettet, und die Quoten sind hart an der Realität. Märkte, in denen weniger Liquidität sitzt, haben höhere Margen, aber auch eher Fehler, weil der Buchmacher weniger Aufwand in die Modellierung steckt.
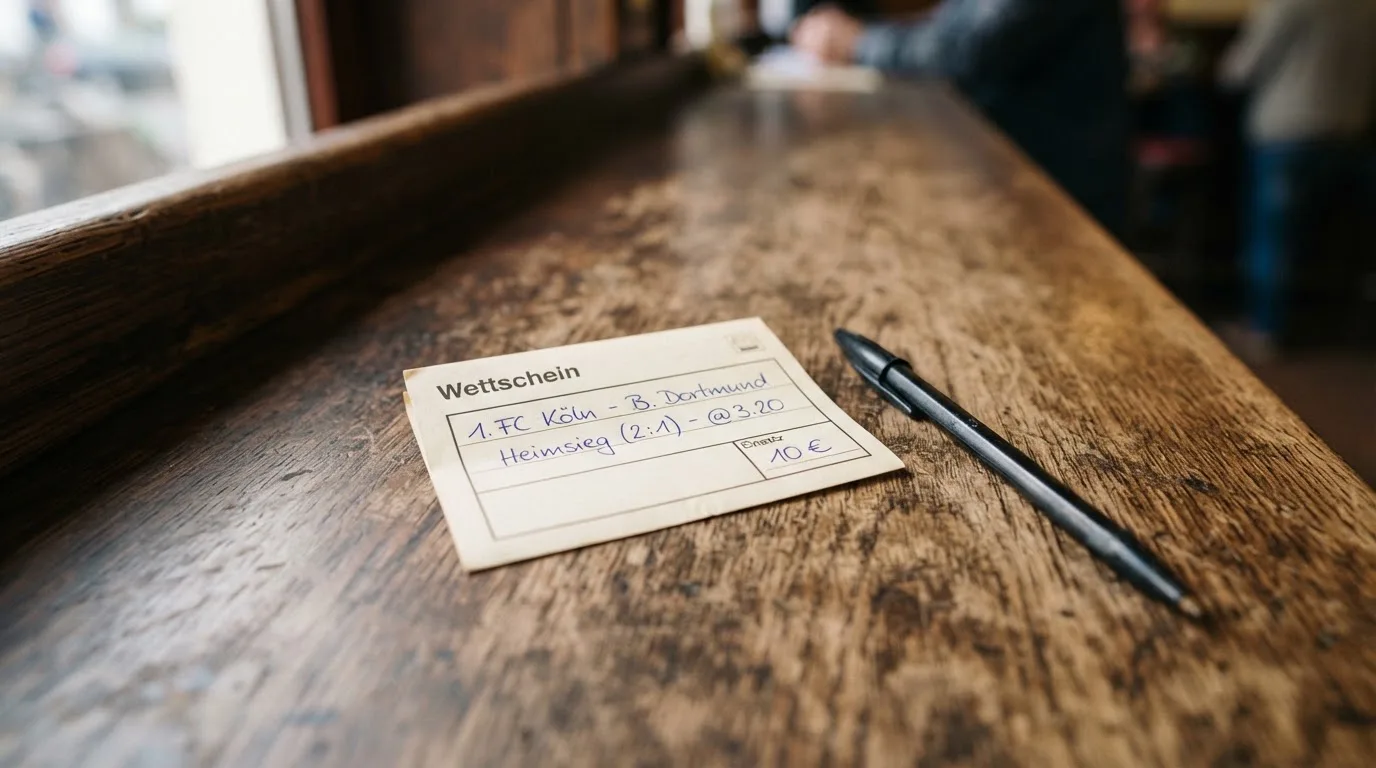
Einzelwette, Handicap, Torquoten
Einzelwetten sind die Grundform. Sie haben den Vorteil, dass der Wert einer Wette sich klar auf ein Ereignis bezieht. Eine Handicap-Wette verschiebt das Ausgangsverhältnis und damit die implizite Wahrscheinlichkeit; Werte sind hier seltener, aber wenn, dann oft größer. Torquoten — Over/Under, Both Teams to Score, genaue Ergebniszahl — sind populär und ihre Margen unterscheiden sich von Anbieter zu Anbieter spürbar. Wer ein Spiel in seinen Grundwahrscheinlichkeiten einschätzt, kann Over/Under-Quoten verschiedener Anbieter direkt vergleichen und sehen, wer den Wert am höchsten ansetzt.
Quotenvergleich als Werkzeug
Die einzelne Quote ist die halbe Information. Erst im direkten Vergleich zweier Anbieter wird sichtbar, wer bei einem konkreten Markt wie viel Marge einbaut. Beispielrechnung: Ein Anbieter quotiert das Over 2,5 mit 1,90, der andere mit 2,00. Bei einer geschätzten Wahrscheinlichkeit von 55 % liegt das eine Produkt bei 1,045, das andere bei 1,10. Der Unterschied klingt klein, über Hunderte Wetten wird er spürbar. Genau dafür ist der Quotenvergleich da: nicht um den richtigen Buchmacher zu finden, sondern um die Quote zu nehmen, die zur eigenen Schätzung am besten passt.
Diese Form der Margenbetrachtung lässt sich an einem vereinfachten Zwei-Wege-Markt zeigen. Wer für ein Ereignis, das keinen Unentschieden-Ausgang hat, beide Seiten mit 1,90 quotiert, gibt auf beiden Seiten 1/1,90 + 1/1,90 = 1,0526 aus. Die Auszahlungsquote liegt also bei 1 ÷ 1,0526 = 0,95, der Buchmacher behält 5 %. Bei einem Drei-Wege-Markt mit Quoten 2,10/3,40/3,40 addieren sich die Kehrwerte zu 1/2,10 + 1/3,40 + 1/3,40 = 0,4762 + 0,2941 + 0,2941 = 1,0644. Die Auszahlungsquote ist 1 ÷ 1,0644 = 0,9396, die Marge also etwa 6 % — der typische Wert für 1X2-Märkte großer Fußballspiele. Dieser Satz ist ein Anhaltspunkt, kein Versprechen: er schwankt nach Sport, Markt und Anbieter.
Live-Wetten und ihre Tücken
Live-Wetten bringen eigene Logik. Die Quote ändert sich mit dem Spielverlauf, und die eigene Schätzung muss schneller sein als der Markt. Für systematische Value-Suche sind sie eher zweitrangig: das Zeitfenster ist eng, die Liquidität dünner, die Buchmacher-Marge oft höher. Wer sie nutzt, sollte den Markt kennen, in dem er wettet, und die Quote lesen können, bevor sie wieder verschwindet. In Deutschland schränkt die GGL zudem, was live angeboten werden darf: auf das Endergebnis oder das nächste Tor, den nächsten Satz oder ähnliche Komponenten — alles, was kleinteiliger ist, ist nicht erlaubt.
Die zehn Anbieter im Vergleich
Die folgende Tabelle ordnet die Marken nach ihrer Lizenzgrundlage, nicht nach einer Wert-Reihenfolge. Wann die Erlaubnis erteilt wurde, sagt nichts darüber, wie gut der Anbieter zur eigenen Value-Strategie passt; es zeigt nur, wer in Deutschland legal Sportwetten anbieten darf.
| Anbieter | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|
| Betano | Whitelist — Inhaber: Betkick Sportsbetting Limited | 19.02.2021 |
| AdmiralBet | Whitelist — Inhaber: Greentube Betting Malta Limited | 09.10.2020 |
| DAZN Bet | Whitelist — Inhaber: DZBT Operations Limited | 22.08.2023 |
| VBet | Whitelist — Inhaber: SCGO Limited | 05.12.2023 |
| bwin | Whitelist — Inhaber: bwin (Deutschland) Limited | 09.10.2020 |
| Tiptorro | Whitelist — Inhaber: Torro Tec Limited | 30.06.2021 |
| Interwetten | Whitelist — Inhaber: Interwetten Gaming Limited | 02.11.2020 |
| Bet3000 | Whitelist — Inhaber: I.B.C. Sportsbetting Limited | 22.04.2026 |
| Sportwetten.de | Whitelist — Inhaber: NetX Betting Limited | 19.11.2020 |
| NEO.bet | Whitelist — Inhaber: Greenvest Betting Limited | 09.10.2020 |
Eine Erlaubnis steht in der Tabelle mit dem Datum, an dem die Whitelist sie ausweist. Die GGL führt ein Enddatum nicht; eine Erlaubnis läuft fünf Jahre (§ 4c Abs. 1 GlüStV), kann aber verlängert werden, und die Whitelist zeigt nur den Tag der Erteilung oder Folgeerteilung. Wer eine bestimmte Folgeerlaubnis nachsehen will, schaut direkt in die Liste.
Betano: App-Funktionen, Quoten, Eignung für Value-Suche
Betano ist über die App und die Webseite erreichbar, beide tragen denselben Markennamen. Die App listet in ihrer Beschreibung Cash Out, einen Bet Builder (mehrere Märkte eines Spiels zu einer Wette kombinieren) und Live-Streams unter anderem von LaLiga, FA Cup, Tennis-Grand-Slams, NBA, EuroLeague und NFL. Für die Value-Suche ist das insofern relevant, als der Bet Builder erlaubt, mehrere Wert-Überlegungen in einer Wette zu bündeln — wobei eine Kombiwette die Einzelwerte multipliziert und gleichzeitig die kombinierte Marge ansteigt, was den Wert schnell auflöst.
Die Whitelist führt Betano mit erstmaliger Erlaubnis vom 19.02.2021. Eine Folgeerlaubnis datiert auf den 16.12.2022. Das ist solides Whitelist-Alter; die Marke ist seit Jahren im deutschen Markt. Für Spieler, die Live-Streams im Fußball und im Tennis schätzen, ist Betano eine natürliche Anlaufstelle. Das ist Stärke, nicht Schwäche: Live-Daten sind eine Grundlage für Value-Schätzungen in Echtzeit. Wer seine Wettentscheidung aus dem Spielfluss heraus entwickelt, bekommt hier mehr Material als bei Marken ohne integrierten Stream.
AdmiralBet: Whitelist-Stand, Angebot, Steuerlogik
AdmiralBet tritt in Deutschland vor allem über die Whitelist-Domain Admiralbet.de auf. Die Erlaubnis dort ist seit dem 09.10.2020 in der Whitelist, mit Folgeerlaubnissen vom 13.12.2022 und 29.07.2024. Inhaber ist die Greentube Betting Malta Limited. Eine zusätzliche Erlaubnis für virtuelle Automatenspiele auf slots.admiralbet.de datiert auf den 28.09.2022, getrennt von der Sportwetten-Erlaubnis.
AdmiralBet ist eine Marke, die in Österreich eine längere Geschichte hat als in Deutschland. Im deutschen Markt ist sie weniger sichtbar als bwin oder Betano, was nicht zwingend ein Nachteil ist: Weniger Werbedruck heißt nicht schlechtere Quoten, aber oft weniger Datenmaterial für Spieler, die ihre Value-Schätzung auf öffentlich verfügbare Vergleiche stützen. Wer ohnehin eigene Modelle baut, hat hier einen weiteren Anbieter, dessen Quoten er in den Vergleich aufnehmen kann.
DAZN Bet: 5 % Quotenabschlag, Folgen für den Erwartungswert
DAZN Bet fällt unter den zehn Anbietern durch eine klare Eigenheit auf: Auf jede Wette wird ein Quotenabschlag von 5 % erhoben, der automatisch im Hintergrund berechnet wird. Im Kontoverlauf sind Einsatz und Quotenabschlag je Wette sichtbar, sodass nachvollziehbar bleibt, was tatsächlich riskiert wurde. Die Whitelist-Erlaubnis für DAZN Bet datiert auf den 22.08.2023, Inhaber ist die DZBT Operations Limited.
Der Quotenabschlag ist eine Rechenfrage, die direkt in die Value-Logik eingreift. Eine nominelle Quote von 2,00 wird durch den 5 %-Abschlag zu einer effektiven Quote von 1,90 — und wer seine Wette auf 2,00-Wert geschätzt hat, hat bei DAZN Bet effektiv 1,90. Wer in der Value-Rechnung mit Nettowerten arbeitet, korrigiert das vor der Platzierung. Die Frage ist, ob die Quoten bei DAZN Bet systematisch höher sind als anderswo, um den Abschlag auszugleichen. Das ist eine Frage, die jeder Spieler selbst beantworten muss, mit dem Wettprogramm der Anbieter im direkten Vergleich.
VBet: Inhaber, Markensitz, Erlaubnisdatum
VBet tritt in Deutschland als Vbet.de auf, hinter dem Anbieter steht die SCGO Limited mit Sitz in St. Julian’s, Malta. Die Whitelist-Erlaubnis datiert auf den 05.12.2023, vergleichsweise jung. Malta-Sitz ist unter deutschen Whitelist-Anbietern üblich und ändert nichts an der Lizenzqualität: Die Erlaubnis wird in Deutschland erteilt, nicht in Malta, und die Whitelist ist der einzige Test.
Eine jüngere Erlaubnis heißt nicht weniger Erfahrung im Wettgeschäft — VBet ist in Osteuropa seit Jahren aktiv — aber sie heißt, dass der Anbieter in Deutschland weniger Datenhistorie hat. Für Value-Suche ist das neutral: entscheidend ist das aktuelle Wettprogramm und das Quoteniveau heute. Wer VBet in seinen Vergleich aufnimmt, sollte gerade die Märkte prüfen, in denen Osteuropa-Spezialwissen eine Rolle spielen könnte — etwa osteuropäische Ligen im Fußball.
bwin: Cashout, Live-Streams, Kombi-Boost
bwin gehört zu den etablierten Marken in Deutschland. Die Whitelist-Erlaubnis für Bwin.de datiert auf den 09.10.2020, Inhaber ist die bwin (Deutschland) Limited, mit einer Folgeerlaubnis vom 23.12.2022. Die App-Beschreibung nennt Cashout (manuell und automatisch), Live-Streams und Live-Statistiken sowie Kombi-Boost und Quoten-Boost. Quoten-Boost und Kombi-Boost sind Marketing-Begriffe, die in der Praxis heißen, dass ausgewählte Wetten mit erhöhten Quoten beworben werden.
Für die Value-Rechnung sind Boosts doppelschneidig. Sie können einen Wert schaffen, der ohne den Boost nicht da gewesen wäre — etwa wenn der Boost eine Quote von 2,10 auf 2,40 hebt und die Schätzung bei 50 % liegt. Sie können aber auch eine Quote boosten, die ohnehin schon über dem Marktniveau lag, also den Wert künstlich aufblasen, der anderswo realer ist. Beide Fälle sind denkbar, und der Spieler entscheidet im Einzelfall. Cashout ist im Value-Kontext ohnehin ein Sonderfall: Er beendet eine Wette vor dem eigentlichen Ausgang, und der angebotene Cashout-Preis ist selten der faire Wert, sondern ein Bruchteil davon, mit dem der Anbieter seine Position absichert.
Tiptorro: Cashout, Einzel-Kombi-System, Wettschein-Logik
Hinter Tiptorro steht die Torro Tec Limited. Die Whitelist-Erlaubnis datiert auf den 30.06.2021, mit einer Folgeerlaubnis vom 27.12.2022. Die App-Beschreibung hält fest, dass Tipps vor Spielbeginn und live als Einzel-, Kombinations-, Mehrweg- und Systemwetten platziert werden können, und dass solange das Ticket offen ist ein Rückkaufangebot (Cashout und Teil-Cashout) möglich ist.
Tiptorro gehört zu den Anbietern, die das klassische deutsche Wettprogramm mit Fokus auf Kombi- und Systemwetten pflegen. Für Value-Suche ist die Frage, wie tief das Wettprogramm in den Nebenmärkten ist. Hauptmärkte sind bei allen zehn Anbietern vergleichbar dicht; der Unterschied zeigt sich in der Tiefe der Unterwettmärkte, etwa bei Handicaps, Halbzeiten oder Spielerkategorien. Wer seine Value-Schätzung auf solche Märkte stützt, schaut ins Wettprogramm, nicht ins Marketing.
Interwetten: Steuer im AGB verankert
Interwetten ist in der AGB-Lage klar: Die Allgemeinen Geschäftsbedingungen für Sportwetten (Version 1.1, Stand 07.07.2021) halten in Teil G Nr. 8 fest, dass Interwetten die Sportwettensteuer trägt und bei Wetten einen Quotenabschlag von 5,3 % vornimmt. Wer bei Interwetten wettet, sieht die effektive Quote im Wettschein entsprechend reduziert. Die Whitelist-Erlaubnis für Interwetten.de datiert auf den 02.11.2020, mit einer Folgeerlaubnis vom 27.12.2022. Inhaber ist die Interwetten Gaming Limited.
Interwetten gehört zu den Anbietern, die ihre Steuerlogik klar benennen. Das hilft bei der Value-Rechnung: Wer eine Schätzung von 50 % bei Quote 2,20 hat, weiß bei Interwetten, dass die effektive Quote 2,0835 ist und der Wert entsprechend nach unten korrigiert werden muss. Bei Anbietern, die mit „0 % Wettsteuer“ werben, ist die Rechnung umgekehrt: keine Wettsteuer vom Anbieter heißt nicht, dass der Spieler nichts zahlt — der Anbieter trägt sie, was sich im Quoteniveau widerspiegeln kann.
Bet3000: jüngste Erlaubnis im Feld
Bet3000 fällt durch das jüngste Erstdatum der Whitelist auf: Die Erlaubnis für Bet3000.de ist mit dem 22.04.2026 verzeichnet. Inhaber ist die I.B.C. Sportsbetting Limited mit Sitz in Sliema, Malta. Eine Folgeerlaubnis ist in der Whitelist nicht ausgewiesen, was bei einer erst seit April 2026 laufenden Erlaubnis auch nicht zu erwarten ist.
Eine Erlaubnis seit April 2026 heißt nicht, dass die Marke neu ist — Bet3000 ist im deutschsprachigen Raum seit Jahren präsent —, sondern dass die deutsche Erlaubnis nach GlüStV 2021 vergleichsweise spät erteilt wurde. Inhaber mit Sitz in Malta ist, wie bei anderen Anbietern im Feld, Standard. Für die Value-Suche bedeutet das junge Erlaubnis-Datum nichts, weder positiv noch negativ. Die Quote entscheidet, nicht das Whitelist-Datum.
Sportwetten.de: Bonusmechanik und ihre Kosten
Sportwetten.de ist die Marke der NetX Betting Limited, Whitelist-Erlaubnis seit dem 19.11.2020, mit einer Folgeerlaubnis vom 16.12.2022. Der Willkommensbonus ist 100 % auf die erste Einzahlung bis 100 €. Die Konditionen: Der eingezahlte Betrag muss 1-fach und der Bonusbetrag 6-fach mit Einsätzen auf Sportwetten umgesetzt werden, zulässig sind nur Wetten mit einer Mindestgesamtquote von 2,00 pro Wettschein. Bei 100 € Einzahlung und 100 € Bonus beträgt der Gesamtumsatz 700 €.
Die Mechanik liest sich auf den ersten Blick moderat, ist es aber nicht zwingend. 700 € Umsatz bei 2,00-Mindestquote heißt: in Märkten, in denen die Marge typisch 5–6 % ist, kostet das rund 35–42 € an erwartetem Verlust. Wer die 100 € Bonus als Nettogewinn mitnimmt, hat real etwa 60–65 € übrig, nicht 100. Hinzu kommt die Beschränkung auf eine Mindestgesamtquote von 2,00, die einige Märkte ausschließt. Wer ohnehin auf Value-Wetten mit Quote 2,00 oder höher setzt, kann den Bonus parallel laufen lassen. Wer hauptsächlich auf Favoriten mit Quote 1,50 wettet, schließt sich selbst aus.
NEO.bet: Cashout, Live-Quoten, App-Funktionen
Hinter NEO.bet steht die Greenvest Betting Limited. Die Whitelist-Erlaubnis datiert auf den 09.10.2020, mit einer Folgeerlaubnis vom 22.12.2022. Die App-Beschreibung nennt Live-Quoten und Live-Wetten sowie Cashout und Teil-Cashout. Eine breite App-Funktionsliste, wie sie andere Marken pflegen, ist hier nicht zu finden.
NEO.bet positioniert sich als schlanker Anbieter mit Fokus auf das Kernprogramm. Für Value-Suche ist das neutral: entscheidend ist die Quote, nicht die Feature-Liste. Wer ohnehin überwiegend auf Pre-Match-Märkten wettet und Cashout nur im Notfall nutzt, hat hier einen Anbieter ohne überflüssige Spielereien. Wer auf Live-Wetten mit vielen Streams und Sonderfunktionen setzt, ist bei den Anbietern mit integriertem Streaming besser aufgehoben.
Was die Value-Rechnung mit der Lizenz zu tun hat
Eine Value-Wette rechnet sich auf dem Papier unabhängig davon, bei welchem Anbieter sie platziert wird. Was die Lizenz ändert, ist die Umgebung der Rechnung: Wer bei einem Whitelist-Anbieter spielt, ist an OASIS und LUGAS angeschlossen, hat die gesetzliche Einzahlungsgrenze von 1.000 € pro Monat, ist verifizierungspflichtig und zahlt auf eigenen Namen. Das sind Einschränkungen, die Spieler, die von einer ausländischen Seite kommen, oft als ungewohnt empfinden — sie sind aber gleichzeitig der Grund, warum im Streitfall ein deutscher Rechtsweg zur Verfügung steht.
Die GGL warnt ausdrücklich vor illegalen Angeboten. Eine Anbieter-Whitelist, die nicht auf der Liste der GGL steht, hat in Deutschland keine Erlaubnis. Eine Lizenz aus Curaçao, Anjouan oder Malta, die nicht zusätzlich auf der GGL-Whitelist steht, hat hier keine Wirkung. Das ist der entscheidende Unterschied, nicht die Frage, ob der Anbieter seriös arbeitet. Auch seriöse ausländische Anbieter sind in Deutschland unerlaubt, wenn die Whitelist-Erlaubnis fehlt.
Der Fall vor dem EuGH
Der Bundesgerichtshof hat dem EuGH am 25. Juli 2024 die Frage vorgelegt, ob die europäische Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht. Der Ausgangsfall: Ein Kläger fordert von Tipico mehr als 3.700 € an Verlusten aus den Jahren 2013 bis 2018 zurück. Der Generalanwalt am EuGH, Nicholas Emiliou, hat in seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24, Tipico) grundsätzlich für möglich gehalten, dass Anbieter ohne deutsche Erlaubnis zur Rückzahlung verlorener Einsätze verpflichtet werden — mit einer Ausnahme dort, wo Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen.
Beide Aussagen — die Vorlage und die Schlussanträge — beziehen sich auf die Frage, was mit Verlusten aus der Zeit passiert, in der die deutsche Erlaubnis noch nicht in der jetzigen Form bestand. Sie sind kein Freifahrtschein für aktuelle Wetten bei nicht-lizenzierten Anbietern. Sie zeigen aber, dass die deutsche Seite die zivilrechtliche Konsequenz aktiv verfolgt, und sie schärfen das Bild: Wer bei einem Whitelist-Anbieter wettet, hat diese Frage nicht.
Was die Lizenz nicht garantiert
Die Lizenz garantiert nicht, dass die Quote einen Wert hat. Sie garantiert nicht, dass ein bestimmtes Quoteniveau gehalten wird, sie garantiert nicht, dass das Wettprogramm vollständig ist, und sie garantiert nicht, dass der Spieler langfristig gewinnt. Sie garantiert: einen legalen Rahmen, eine Aufsicht, einen Rechtsweg im Inland, den Anschluss an OASIS und LUGAS, eine Trennung der Spielergelder vom Anbietervermögen und eine Auszahlung des Restguthabens innerhalb von fünf Werktagen bei Kontoschließung.
Verantwortungsvolles Spielen: was die Lizenz mit der Value-Strategie macht
Eine Value-Strategie ist ein Modell über Wahrscheinlichkeiten. Sie macht das Wetten nicht sicherer — sie macht es nur berechenbarer. Die Lizenz macht das Wetten nicht gewinnbringender — sie macht es nur eingehegter. Beide Sätze stehen nebeneinander, weil sie unterschiedliche Dinge sagen: Die Value-Rechnung adressiert die Frage, ob eine einzelne Wette einen Vorteil hat; die Lizenz adressiert die Frage, ob das ganze System im Streitfall hält.
OASIS ist die zentrale Spielersperre, die jeder Whitelist-Anbieter bei Anmeldung und Login abfragt. Eine Selbstsperre dauert mindestens drei Monate, wenn der Spieler eine Frist nennt, sonst mindestens ein Jahr. Wer in OASIS ist, kann sich nirgendwo auf der Whitelist anmelden, solange die Sperre läuft. Für Spieler, die ihre Value-Strategie disziplinieren wollen, ist OASIS ein Werkzeug, das sie selbst aktivieren können — es ist nicht nur ein Schutz für Spieler, die bereits die Kontrolle verloren haben.
LUGAS ist die Limitdatei. Die Standard-Einzahlungsgrenze liegt bei 1.000 € pro Kalendermonat, kumuliert über alle Anbieter, an denen der Spieler registriert ist. Eine Anhebung auf bis zu 10.000 € ist nur mit nachgewiesener wirtschaftlicher Leistungsfähigkeit möglich, eine Anhebung auf 10.000–30.000 € nur für maximal 1 % der aktiven Spieler eines Anbieters. Eine Selbstauskunft reicht nicht. Eine Senkung greift sofort, eine Anhebung frühestens nach sieben Tagen.
Die parallel-Spiel-Sperre (§ 6h GlüStV) verhindert, dass ein Spieler zur selben Zeit bei mehreren Anbietern aktiv wettet. Vor der ersten Wette wird die Aktivitätsdatei abgefragt. Das ist eine regulatorische Einschränkung, die für Value-Sucher spürbar ist: Wer Quoten vergleichen will, kann sie vergleichen, aber er kann sie nicht gleichzeitig bei zwei Anbietern spielen. Die Logik dahinter ist Suchtprävention, nicht Wett-Logik — beide Ziele sind legitim, aber sie reiben sich.
Der Panikbutton (§ 6i Abs. 3) löst eine sofortige 24-Stunden-Sperre aus. Er ist dafür da, in einer akuten Situation den Zugriff zu unterbrechen. Für Spieler, die ihre Value-Rechnung an einem schlechten Tag mit überhöhten Schätzungen fortsetzen wollen, ist er ein Werkzeug, das sie nicht übersehen sollten.
Wer in einem anderen EU-Land spielt, hat Zugriff auf dieselbe Whitelist, dieselbe Einzahlungsgrenze und denselben Schutzrahmen. Wer aus Deutschland heraus auf einer Seite ohne Whitelist-Erlaubnis spielt, ist in keinem dieser Systeme drin. Die GGL spricht in solchen Fällen von unerlaubtem Glücksspiel, mit den entsprechenden zivil- und strafrechtlichen Konsequenzen — wobei strafrechtliche Verfolgung gegen einzelne Spieler in der Praxis nicht im Vordergrund steht. Die zivilrechtliche Frage, ob und in welcher Höhe verlorene Einsätze zurückgefordert werden können, ist genau die Frage, die derzeit beim EuGH liegt.
Was eine Value-Wette den Spieler wirklich kostet
Die Rechnung aus dem ersten Abschnitt zeigt, was eine Value-Wette im Mittel einbringt — auf lange Sicht, unter der Annahme, dass die Schätzung stimmt. Sie zeigt nicht, was sie im Einzelfall kostet. Das ist die zweite Seite der Medaille, und sie gehört auf jede Seite, die über Value-Suche schreibt.
Die Wettsteuer von 5,3 % (effektiv 5,03 % des Einsatzes) gehört in die Rechnung, weil sie den effektiven Wert jeder Wette senkt. Bei Interwetten, wo sie als Quotenabschlag ausgewiesen ist, reduziert sich die effektive Quote direkt. Bei ODDSET, wo 5 % auf den Bruttogewinn erhoben werden, gilt dasselbe Prinzip mit anderer Rechenrichtung. Bei DAZN Bet sind 5 % Quotenabschlag pro Wette die Regel. Bei Anbietern, die mit „0 % Wettsteuer“ werben, trägt der Anbieter die Steuer — was sich im Quoteniveau niederschlagen kann, aber nicht zwingend muss.
Die Marge des Marktes gehört ebenso in die Rechnung. Wer 1.000 Wetten mit Quote 1,90 / 1,90 auf einem Zwei-Wege-Markt platziert, gibt 1.000 × 1 = 1.000 € Einsatz aus. Bei 5 % Marge zahlt der Markt 0,95 € pro 1 € Einsatz im Mittel zurück, also 950 €. Der Verlust ist 50 € — der Preis dafür, dass der Markt überhaupt existiert. Wer auf 1.000 Wetten à 1 € mit einer mittleren Marge von 5 % spielt, hat genau diesen Verlust zu tragen, unabhängig von jeder Value-Rechnung. Die Value-Rechnung muss diesen Verlust überkompensieren, sonst ist sie es wert, was sie kostet: nichts.
Die Mindestquote für Bonusumsatz gehört in die Rechnung, weil sie den Spielraum einschränkt. Bei Sportwetten.de sind nur Wetten ab Gesamtquote 2,00 umsatzfähig. Märkte mit Quote 1,50 oder 1,80 sind ausgeschlossen. Wer seine Value-Schätzung auf einen Markt mit implizierter Wahrscheinlichkeit von 60 % gestützt hat, würde vielleicht gerne eine 1,70-Quote spielen — die ist im Bonus-Programm wertlos.
Der Zeitaufwand gehört ebenso in die Überlegung. Eine Value-Strategie lebt von Daten, von Schätzpflege, vom Quotenvergleich. Wer das halbherzig macht, verschenkt den Vorteil. Wer es konsequent macht, verbringt Stunden pro Woche mit Modellen und Vergleich. Diese Stunden haben einen Preis.
Welcher Anbieter für wen passt
Die Frage, die am Ende bleibt, ist nicht „wer ist der beste“, sondern „wer passt zu welcher Strategie“. Zehn Anbieter auf einer Liste, sortiert nach Whitelist-Datum, sagen darüber nichts. Die Antwort kommt aus der eigenen Herangehensweise.
Wer auf etablierte Marken mit großem Wettprogramm und Live-Streams setzt, ist bei bwin und Betano richtig. Beide bieten App-Funktionen, die über das Standardprogramm hinausgehen — Bet Builder, Live-Streams, Cashout. Der Preis dieser Marken ist die breite Konkurrenz, die das Quoteniveau auf den Hauptmärkten niedrig hält. Die Value-Rechnung wird in Nebenmärkten gemacht, wo die Marge dicker ist.
Wer Quoten konsequent vergleicht und mehrere Anbieter nebeneinander laufen hat, profitiert von der Vielfalt des Feldes. AdmiralBet, VBet und Tiptorro sind in Deutschland weniger sichtbar als bwin, aber sie quotieren mit. Die Frage ist, ob ihr Wettprogramm in der Tiefe mit den großen Marken mithält — was nur der Blick ins aktuelle Wettprogramm zeigt.
Wer eine klare Steuerlogik im Wettschein sehen will, ist bei Interwetten gut aufgehoben. Der Quotenabschlag ist in den AGB festgehalten und im Wettschein sichtbar. Die Rechnung wird nicht zur Glückssache, weil der Abschlag überraschend käme.
Wer den Quotenabschlag als fixen Bestandteil jeder Wette akzeptiert, ist bei DAZN Bet richtig. 5 % auf jede Wette, klar ausgewiesen, kein Versteck. Wer die Steuerlogik woanders sucht, ist bei Interwetten oder einem Anbieter mit 0 % Wettsteuer (sofern er diese Logik offenlegt) besser aufgehoben.
Wer auf Bonusumsatz Wert legt, sollte die Konditionen vergleichen. Der Willkommensbonus von Sportwetten.de ist mit 6-fachem Umsatz des Bonus und 1-fachem Umsatz der Einzahlung bei Mindestquote 2,00 kein Geschenk — wer die Mechanik versteht, kann sie nutzen, wer sie ignoriert, lässt besser die Finger davon.
Wer eine junge Whitelist-Erlaubnis schätzt, hat in Bet3000 einen Anbieter, dessen Erlaubnis seit April 2026 läuft. Das hat Vor- und Nachteile: Der Anbieter ist in der aktuellen Regulierung angekommen, hat aber weniger deutsche Datenhistorie. Wer auf eine etablierte Marke setzt, ist bei bwin, AdmiralBet, Interwetten oder NEO.bet mit Erlaubnissen seit 2020 besser aufgehoben.
Häufige Fragen zu Value-Wetten
Was genau ist eine Value-Wette?
Eine Wette gilt als Value-Wet, wenn das Produkt aus Rückzahlungsquote Q und geschätzter Gewinnwahrscheinlichkeit W größer als 1 ist (Q · W > 1). Der Ausdruck Q · W − 1 ist dann der Erwartungswert je eingesetztem Euro. Die Wette ist keine Prognose, sondern eine Rechnung, deren Voraussetzung ist, dass die eigene Schätzung der Wahrscheinlichkeit stimmt.
Wie wird der Erwartungswert einer Wette berechnet?
Der Erwartungswert ergibt sich aus der Differenz von Q · W und 1, jeweils auf den Einsatz bezogen. Bei Q = 3,00 und W = 0,40 ist Q · W = 1,20 und der Erwartungswert 0,20 € je 1 € Einsatz. Im Beispiel heißt das: 1.000 Wetten zu 1 € mit 40 % Trefferquote und Quote 3,00 zahlen rund 1.200 € zurück, was 200 € Reingewinn entspricht — im Mittel, nicht in jeder einzelnen Wette.
Wie schätzt man die Gewinnwahrscheinlichkeit, ohne sich etwas vorzumachen?
Eine Schätzung kommt aus Daten: Heim- und Auswärtsbilanz, Verletzungen, Formkurve, Tabellenstand, Spielsystem, Wetter, Schiedsrichter. Wichtig ist, eine Bandbreite zu bilden statt einer Punktzahl, etwa 35–45 % statt 40 %. Wer die Bandbreite akzeptiert, schützt sich vor der Versuchung, eine Wette mit 1,04 als Value zu deklarieren, nur weil die Schätzung 0,35 war. Disziplin in der Schätzung ist die einzige Variable, die der Spieler kontrolliert.
Wie wirkt sich die Sportwettensteuer von 5,3 % auf die Rechnung aus?
Die Steuer reduziert die effektive Quote. Wird sie als Quotenabschlag auf den Einsatz erhoben, sinkt die effektive Quote um rund 5,03 %; wird sie auf den Bruttogewinn erhoben, sinkt sie um 5 % des Gewinns. In beiden Fällen schrumpft der Wert einer Wette. Bei Anbietern, die die Steuer selbst tragen, fehlt der Abschlag im Wettschein — das Quoteniveau kann dann anders aussehen, was eine eigene Rechnung verlangt.
Warum ist eine Value-Wette trotzdem kein sicherer Gewinn?
Weil die Rechnung ein statistischer Mittelwert ist. Eine Wette mit 40 % Trefferquote verliert in 60 % der Fälle. Wer nur eine Wette spielt, kann trotz Wert verlieren. Erst über eine größere Zahl gleichartiger Wetten mittelt sich der Vorteil heraus. Wer nicht in der Lage ist, viele ähnliche Wetten zu platzieren — aus Zeit, Budget oder Disziplin —, hat von der Rechnung weniger als der Mittelwert suggeriert.
Welche Rolle spielen Marge und Quotenvergleich auf der GGL-Whitelist?
Die Marge ist der Anteil, den der Markt nicht auszahlt — bei 5 % Marge werden 95 % der Einsätze im Mittel zurückgezahlt. Der Quotenvergleich zeigt, welcher Anbieter für welchen Markt die höchste Quote hat. Auf der Whitelist ist die Auswahl groß genug, dass sich ein konsequenter Vergleich lohnt. Wer denselben Markt bei mehreren Anbietern quotiert sieht, nimmt die Quote mit dem höchsten Wert zur eigenen Schätzung.
Wettarten – livewetteninfo.com
Inhalt erstellt vom Team «livewetteninfo.com»
