Steuerfrei wetten 2026: Wer die Steuer tatsächlich schuldet und was Anbieter mit "0 %" wirklich versprechen
 Available in US
Stand: 17. Oktober 2026 · Geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL).
Die kurze Antwort vorweg: Wetten und Wettgewinne unterliegen in Deutschland der Sportwettensteuer nach §§ 16–25 Rennwett- und Lotteriegesetz, und die Steuer schuldet der Veranstalter, nicht der Spielende. „Steuerfrei wetten“ ist deshalb keine Aussage über die Steuer selbst, sondern über die Frage, ob der Anbieter die 5,3 % aus eigener Tasche trägt, sie vom Einsatz abzieht, in die Quote einrechnet oder vom Gewinn einbehält. Was davon am Ende auf dem Wettschein und auf der Auszahlung steht, unterscheidet sich von Anbieter zu Anbieter – und genau dorthin lohnt sich der Blick, bevor ein Bonus, eine „0 %“-Werbeaussage oder eine besonders hohe Quote den Blick auf das Eigentliche verstellt: die Auszahlung, die am Konto landet.
Die Rechtslage: Wer schuldet die Sportwettensteuer, wer darf Wetten anbieten
Wer zahlt – und wer nicht
Die Sportwettensteuer wird seit dem 1. Juli 2012 erhoben und ist eine Steuer auf den organisierten Glücksspielveranstalter, nicht auf den Spielenden. § 17 Rennwett- und Lotteriegesetz legt die Bemessungsgrundlage fest, § 19 weist die Steuerschuld dem Veranstalter zu. Die Steuer beträgt 5,3 % der Bemessungsgrundlage, wobei die Bemessungsgrundlage der Einsatz ist, der den Wettsteueranteil selbst nicht mehr enthält – also rund 5,03 % des Betrags, der tatsächlich gezahlt wird. Wer bei einem Buchmacher mit deutscher Erlaubnis wettet, schuldet diese Steuer nicht selbst; ob und wie der Anbieter sie weitergibt, ist Vertragssache zwischen Anbieter und Spielendem und steht in dessen Wettregeln oder AGB.
Wettgewinne selbst sind kein Gegenstand der Sportwettensteuer. Die Steuer entsteht beim Veranstalter mit Annahme der Wette, nicht beim Gewinnfall. Was an Einkommensteuer auf besonders hohe Wettgewinne im Einzelfall entstehen könnte, richtet sich nach dem allgemeinen Einkommensteuerrecht und ist eine andere Frage als die Sportwettensteuer – sie betrifft nur die wenigsten Spielenden und gehört in die Beratung beim Steuerberater, nicht in die Werbeaussage eines Wettanbieters.
Was die Werbung mit „0 % Wettsteuer“ tatsächlich sagt
Wenn ein Anbieter mit „0 % Wettsteuer“ wirbt, ist die Aussage juristisch betrachtet nicht falsch, aber sie ist auch nicht das, was die meisten Leserinnen und Leser hineinlesen. Sie bedeutet: Der Anbieter zieht die Steuer nicht vom Einsatz ab, nicht von der Auszahlung und nicht in Form eines sichtbaren Quotenabschlags auf dem Wettschein. Die Steuer wird vom Anbieter getragen, in der Regel über die Marge im Wettprogramm gegenfinanziert. Was sich dadurch ändert, ist die Auszahlung im Vergleich zu einem Anbieter, der die Steuer weitergibt: Bei identischer Auszahlungsquote des Marktes zahlt ein „0 %“-Anbieter den vollen Gewinn aus, ein Anbieter mit Quotenabschlag oder Gewinnabzug etwas weniger.
Dass die Steuer beim Veranstalter bleibt, heißt allerdings nicht, dass die Werbeaussage gratis ist. „0 % Wettsteuer“ wird in aller Regel über den Quotenpreis gegenfinanziert – also über den Quotenschlüssel, der niedriger ausfällt, als er bei einem Anbieter ausfiele, der die Steuer sichtbar weitergibt. Ob das im Einzelfall teurer oder günstiger ist, hängt vom konkreten Markt ab und ist nicht über eine pauschale Werbeaussage entscheidbar. Genau deshalb lohnt sich der Blick in die AGB und auf den Wettschein jedes Anbieters.
Lizenz, Whitelist und Zulassung
Seit dem 1. Juli 2021 ist der Glücksspielstaatsvertrag (GlüStV 2021) in Kraft, und seither liegt die Aufsicht über Sportwetten im Internet bei der Gemeinsamen Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale). Die GGL erteilt die Erlaubnis nach § 9a Abs. 1 Nr. 3 in Verbindung mit § 27f Abs. 1 GlüStV und führt die sogenannte Whitelist nach § 9 Abs. 8 GlüStV – die öffentliche Liste der in Deutschland erlaubten Anbieter. Die Erlaubnis wird für fünf Jahre erteilt (§ 4c Abs. 1 GlüStV); die Whitelist zeigt das Datum der erstmaligen Erteilung und das Datum von Folgeerlaubnissen, aber kein Enddatum. Ob ein Anbieter über eine gültige Erlaubnis verfügt, ist ausschließlich anhand der Whitelist feststellbar – eine .de-Domain allein beweist das ebenso wenig wie eine Lizenz aus Malta, Curaçao oder Anjouan.
Wer auf einer anderen Lizenzbasis in Deutschland Sportwetten anbietet, betreibt unerlaubtes Glücksspiel nach § 4 Abs. 1 GlüStV. Die GGL hat am 17. September 2026 ausdrücklich vor illegalen Angeboten wie dem genannten Beispiel „Platincasino“ gewarnt. Die rechtlichen Folgen – Untersagungsverfügungen, Zahlungs- und Netzsperren nach § 9 GlüStV, strafrechtliche Verfolgung wegen §§ 284, 285 StGB, zivilrechtliche Rückforderungen vor deutschen Gerichten – treffen in erster Linie den Veranstalter. Die Frage, ob auch einzelne Spielende mit Konsequenzen rechnen müssen, ist in der Praxis nicht etabliert; sie zu dramatisieren wäre genauso unredlich wie sie zu verharmlosen. Was aber gesichert ist: Wer bei einem nicht zugelassenen Anbieter wettet, hat weder Zugang zu OASIS noch zu LUGAS, keine deutsche Rechtsdurchsetzung im Streitfall und keine insolvenzgeschützte Verwahrung der Spielergelder nach § 6b Abs. 6 GlüStV.
Der Bundesgerichtshof hat am 25. Juli 2024 (Az. I ZR 90/23) dem Europäischen Gerichtshof die Frage vorgelegt, ob die europäische Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht, die mit nicht zugelassenen Anbietern geschlossen wurden – konkret im Fall Tipico, wo der Kläger mehr als 3.700 Euro Verluste aus den Jahren 2013 bis 2018 zurückfordert. Der Generalanwalt am EuGH, Nicholas Emiliou, hat in seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24) grundsätzlich für möglich gehalten, dass nicht zugelassene Anbieter zur Rückzahlung verlorener Einsätze verpflichtet werden können – mit der Einschränkung, dass Behörden zugesichert haben könnten, die Lizenzpflicht vorerst nicht durchzusetzen. Beide Verfahren sind noch nicht abgeschlossen; ein verallgemeinerbarer Anspruch auf Rückzahlung lässt sich daraus nicht ableiten, und es wäre unvorsichtig, Leserinnen und Lesern einen solchen zu versprechen.
Spielerschutz: Einzahlungslimit, Sperrsystem und Pausen
Die Limits, die unabhängig von der Steuerfrage gelten
Die Sportwettensteuer hat mit Spielerschutz nichts zu tun, und die Werbeaussage „steuerfrei“ hat mit den Schutzmechanismen des GlüStV erst recht nichts zu tun. Die relevanten Schutzregeln gelten für jeden Wettanbieter mit deutscher Erlaubnis gleichermaßen – unabhängig davon, ob er die Steuer trägt, vom Gewinn abzieht oder in die Quote einrechnet.
Das zentrale Element ist das monatliche Einzahlungslimit nach § 6c Abs. 1 GlüStV: 1.000 Euro pro Kalendermonat, summiert über alle Anbieter, bei denen ein Konto besteht. Die technische Durchsetzung läuft über die Limitdatei von LUGAS, das länderübergreifende IT-System zur Spielerüberwachung. Anbieter dürfen im Einzelfall höhere Limits einräumen, wenn ein Spielender seine wirtschaftliche Leistungsfähigkeit nachweist – bis 10.000 Euro pro Monat ohne weitere Bedingung, zwischen 10.000 und 30.000 Euro nur für höchstens ein Prozent der aktiven Spielenden und nur mit dokumentierter Bonitätsprüfung. Eine Selbsterklärung reicht nicht. Senkungen des Limits greifen sofort, Erhöhungen erst nach sieben Tagen Karenzzeit.
Parallel verbietet § 6h GlüStV das parallele Spielen bei mehreren Anbietern: Die Aktivitätsdatei von LUGAS erkennt, wenn ein Spielender gleichzeitig bei mehreren Anbietern mit deutschem Anschluss aktiv ist. Wer gegen dieses Verbot verstößt, riskiert die Schließung des Kontos. Die Sperrdatei OASIS nach §§ 8, 8a GlüStV ist die bundesweite Sperrdatei für selbst- oder fremdgesperrte Spielende; jeder Anbieter mit deutscher Erlaubnis prüft OASIS bei Registrierung und bei jedem Login. Eine Selbstsperre dauert mindestens drei Monate, wenn ein bestimmter Zeitraum benannt wurde, sonst mindestens ein Jahr. Der Panikbutton nach § 6i Abs. 3 GlüStV löst eine sofortige 24-Stunden-Sperre aus, ohne dass der Anbieter die Gründe kennen muss.
Was bei nicht zugelassenen Anbietern fehlt
Wer bei einem Anbieter ohne deutsche Erlaubnis wettet, ist an keines dieser Systeme angeschlossen. Es gibt keinen Eintrag in OASIS, keine Limitdatei, keinen Panikbutton, keine Aktivitätskontrolle. Was wie ein Freiheitsversprechen klingt, ist in der Praxis ein Kontrollverlust – die Spielenden bleiben auf den Sitzlandregeln des Anbieters verwiesen, der meist eine Lizenz aus Malta, Curaçao oder Anjouan vorweisen kann. Diese Lizenzen sind in Deutschland ohne rechtliche Wirkung, und die GGL warnt vor Angeboten, die sich auf sie stützen.
Wer bei einem Anbieter mit deutscher Erlaubnis wettet, hat Zugang zu allen Schutzmechanismen – und zu dem Nachteil, dass die Limits verbindlich sind. Das ist die Wahl, die der Glücksspielstaatsvertrag vorsieht: legal und geschützt mit verbindlichen Obergrenzen, oder ungeschützt ohne diese Obergrenzen. Beide Seiten werden in der Werbung selten so dargestellt, wie sie sind.
Wettanbieter im Vergleich: Wer trägt die Steuer, wer gibt sie weiter
Überblick über die zehn Anbieter auf der GGL-Whitelist
Die folgende Übersicht zeigt die zehn in dieser Auswertung berücksichtigten Wettanbieter, die mit einer Sportwetten-Erlaubnis der GGL auf der Whitelist geführt werden. Angegeben sind der Anbietername, der Inhaber der Erlaubnis nach Angabe der GGL sowie das Datum der erstmaligen Erteilung der Sportwetten-Erlaubnis. Die Folgeerlaubnisse und das Datum der letzten Aktualisierung der Whitelist sind im Einzelfall in den AGB und auf der Whitelist selbst nachlesbar.
| Anbieter | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|
| Sportingbet | Whitelist-Eintrag, Inhaber Sportingbet (Deutschland) Limited | 09.10.2020 |
| LeoVegas | Whitelist-Eintrag, Inhaber LVSports Limited | 21.10.2024 |
| Sportwetten.de | Whitelist-Eintrag, Inhaber NetX Betting Limited | 19.11.2020 |
| bet-at-home | Whitelist-Eintrag, Inhaber Bet-at-home.com Internet Limited | 02.11.2020 |
| Tipwin | Whitelist-Eintrag, Inhaber Tipwin Limited | 09.10.2020 |
| Winamax | Whitelist-Eintrag, Inhaber WINAMAX (Société anonyme) | 29.06.2021 |
| Betano | Whitelist-Eintrag, Inhaber Betkick Sportsbetting Limited | 19.02.2021 |
| VBet | Whitelist-Eintrag, Inhaber SCGO Limited | 05.12.2023 |
| Betway | Whitelist-Eintrag, Inhaber Betway Limited | 09.03.2021 |
| NEO.bet | Whitelist-Eintrag, Inhaber Greenvest Betting Limited | 09.10.2020 |
Die Tabelle trägt nur, was die Whitelist verbindlich ausweist: Name des Inhabers und Datum der erstmaligen Erlaubniserteilung. Welcher Anbieter die Wettsteuer trägt, ist eine Frage der AGB, nicht der Whitelist – und genau dort entscheidet sich, was „steuerfrei wetten“ im Einzelfall heißt.
Wie die zehn Anbieter mit der Wettsteuer umgehen
Die Werbeaussagen reichen von „0 % Wettsteuer“ über „Wir tragen die Steuer“ bis zu einem sichtbaren Quotenabschlag. Die folgende Auflistung nennt für jeden Anbieter die Regelung, wie sie in den eigenen AGB, FAQ oder spielrelevanten Informationen steht – und was sie konkret für Einsatz, Quote und Auszahlung bedeutet. Die Reihenfolge entspricht der Vergleichstabelle oben.
Sportingbet nennt in den Wettregeln eine Steuer von 5 % des Wetteinsatzes nach § 17 Rennwett- und Lotteriegesetz und behält bei gewonnenen Wetten zusätzlich 5 % des Bruttogewinns (Einsatz mal Quote) vom Gewinn ein. Die Wettsteuer schuldet nach § 19 RennwLottG der Veranstalter; wie sie hier an die Spielenden weitergegeben wird, ist in den Wettregeln geregelt. Im Ergebnis mindert sowohl der Einsatzabzug als auch der Gewinnabzug die Auszahlung.
LeoVegas veröffentlicht die Behandlung der Wettsteuer in den eigenen AGB; in der Vergleichstabelle ist die konkrete Handhabung nicht eigens ausgewiesen. In der Praxis verweist LeoVegas auf die GGL-Lizenz und auf das eigene Wettprogramm. Wer die genaue Regelung zur Wettsteuer bei LeoVegas prüfen will, liest die aktuellen AGB oder spielrelevanten Informationen direkt auf der Anbieter-Website.
Sportwetten.de veröffentlicht die verfügbaren Zahlungsmethoden und gibt für alle akzeptierten Wege „Keine“ Gebühr und „Sofort“ als Bearbeitungszeit an, mit einem Mindestbetrag von 10,00 Euro bei Trustly, Skrill und Aircash; Einzahlungen über Dritte sind nicht gestattet. Zur Wettsteuer selbst sind die Angaben in den Quellen, die dieser Auswertung zugrunde liegen, nicht eigens dokumentiert; die Handhabung ist in den AGB zu prüfen.
bet-at-home ist seit dem 02.11.2020 mit Sportwetten-Erlaubnis auf der Whitelist, hat eine Folgeerlaubnis vom 22.12.2022 erhalten und verfügt seit dem 28.12.2022 zusätzlich über eine Erlaubnis für virtuelle Automatenspiele. Wie die Wettsteuer im Einzelfall behandelt wird, gehört in die AGB.
Tipwin übernimmt nach eigenen FAQ-Angaben bei Ein- und Auszahlungen die Steuerkosten, sodass der Betrag dem Kundenkonto vollständig gutgeschrieben wird; Gebühren für Ein- und Auszahlungen nennt Tipwin im FAQ-Bereich nicht. Das ist die deutlichste Formulierung in der Auswahl: Der Anbieter trägt die Steuer, der Ein- und Auszahlungsbetrag ist brutto für brutto.
Winamax bewirbt sich im Footer der eigenen Website mit „0 % Wettsteuer und die besten Quoten“ und verweist dabei auf eine Odoxa-Studie zu 2.967 Spielen in den Sportarten Fußball, Tennis und Handball aus dem Zeitraum 01.04.2025 bis 30.08.2025, in der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. Die Werbeaussage und die Studie sind zwei verschiedene Dinge; die eine bezieht sich auf die Steuer, die andere auf die Quote. Was am Ende auf dem Konto landet, hängt davon ab, ob die Quotenführerschaft in der Praxis tatsächlich die Steuerwirkung überwiegt.
Betano wird auf der GGL-Whitelist mit der Betkick Sportsbetting Limited als Betreiberin geführt, die Regelung zur Wettsteuer ist in den AGB zu prüfen.
VBet wird auf der GGL-Whitelist mit der SCGO Limited mit Sitz in St. Julian’s, Malta, geführt; die GGL verzeichnet die Sportwetten-Erlaubnis für VBet seit dem 5. Dezember 2023. Die Behandlung der Wettsteuer ist in den AGB dokumentiert.
Betway nennt die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den ausgewählten Spielen und dem jeweiligen Wettsystem. Das ist für die Leserinnen und Leser die transparenteste Form: Die Steuer ist sichtbar, bevor die Wette abgegeben wird, und kann in die Entscheidung einbezogen werden. Die Mindesteinzahlung per Skrill beträgt 5 Euro, die Mindestauszahlung 10 Euro; Skrill-Auszahlungen sind gebührenfrei und werden in der Regel innerhalb von 24 Stunden freigegeben. Einzahlungen per Skrill qualifizieren nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus.
NEO.bet wird auf der GGL-Whitelist mit der Greenvest Betting Limited als Betreiberin geführt, die Folgeerlaubnis datiert auf den 22.12.2022. Die Behandlung der Wettsteuer ist in den AGB dokumentiert.
Sonderfälle: ODDSET, Interwetten und Wettarena
Drei Anbieter sind in der Diskussion um „steuerfrei wetten“ besonders präsent und werden im Folgenden ergänzend eingeordnet, auch wenn sie in der Top-Ten der Whitelist-Einträge für Sportwetten in der oben dargestellten Reihenfolge stehen.
ODDSET gibt an, weder den Einsatz noch den Gewinn der Spielenden mit einem Steuerabzug zu belegen. Gewinne würden auf den kompletten Einsatz ohne jeden Abzug ausbezahlt. Damit ist ODDSET für Wettende, die auf den Bruttobetrag Wert legen, einer der transparentesten Anbieter. Was die Auszahlung insgesamt kostet, hängt dann ausschließlich am Quotenschlüssel des Marktes und an der Frage, ob die „0 %“-Aussage über den Quotenpreis gegenfinanziert wird.
Interwetten gibt in den AGB (Abschnitt G.8) an, dass die Sportwettensteuer nach dem Rennwett- und Lotteriegesetz von Interwetten getragen wird; zum Ausgleich wird bei Wetten ein Quotenabschlag in Höhe von 5,3 % vorgenommen. Im Gewinnfall wird die Auszahlungsquote und damit der Wettgewinn um 5,3 % reduziert, ausgenommen sind Cash-Out-Gewinne; vom Einsatz wird nach den AGB nichts abgezogen. Im Ergebnis bleibt die Wette steuerfrei im eigentlichen Sinn – es findet keine zusätzliche Belastung des Einsatzes statt –, aber die Quote selbst ist um 5,3 % reduziert. Wer die Quote mit der eines Anbieters vergleicht, der die Steuer offen ausweist, muss diesen Abschlag im Kopf mitrechnen.
Bei Interwetten ist es nicht möglich, Wetten mit einer Quote unter 1,10 als Einzelwette zu platzieren; Tipps mit niedrigeren Quoten müssen als Kombi- oder Systemwetten gespielt werden. Diese Mindestquotenregel ist keine Wettsteuerfrage, gehört aber zur Frage, was die Auszahlung am Ende tatsächlich kostet: Wer viele Favoriten-Tipps als Einzelwetten setzen will, kann das bei Interwetten nicht.
Wettarena nennt in den spielrelevanten Informationen außer dem Wetteinsatz sowie der gesondert ausgewiesenen Steuer (5,3 % des Einsatzes abzüglich der Steuer, was etwa 5 % des eingezahlten Betrags entspricht) keine weiteren Kosten für die Teilnahme an einer Sportwette. Das ist die dritte Variante: Die Steuer ist als eigene Position auf dem Wettschein sichtbar – das ist für die Leserinnen und Leser die ehrlichste Form, weil sie vor Abgabe der Wette sichtbar wird und in die Entscheidung einbezogen werden kann.
Die Marge im Hintergrund
Was am Ende bleibt, ist die Marge, die jeder Anbieter in das Wettprogramm einpreist. Der Quotenschlüssel – die Summe der Kehrwerte aller Quoten eines Marktes – liegt bei den europäischen Top-Ligen typischerweise zwischen 95 % und 97 %, das heißt die Marge zwischen 3 % und 5 %. Bei beliebten Märkten wie der 1X2-Wette auf Bundesligaspiele ist die Marge oft am unteren Rand dieses Bereichs, bei Nischenmärkten und Live-Wetten am oberen Rand. Die Sportwettensteuer von 5,3 % bzw. 5,03 % des Einsatzes ist eine zusätzliche Größe, die in die Marge eingerechnet werden muss – und genau deshalb ist die Werbeaussage „0 % Wettsteuer“ keine Aussage über die Marge, sondern nur über deren Verteilung.
Ein Anbieter, der die Steuer trägt, hat im Vergleich zu einem Anbieter, der sie weitergibt, ceteris paribus eine um rund 5 Prozentpunkte höhere Marge. Diese höhere Marge schlägt sich in niedrigeren Quoten nieder – oder sie wird durch ein insgesamt besseres Wettprogramm, höhere Limits oder ein besseres Bonusprogramm kompensiert. Welcher Effekt überwiegt, hängt vom Anbieter und vom konkreten Markt ab und ist nicht über eine pauschale Aussage entscheidbar.
Was die Auswahl der zehn Anbieter über den Markt sagt
Warum diese zehn und nicht andere
Die zehn Anbieter in der Vergleichstabelle sind nicht nach Beliebtheit oder nach Bonus-Höhe sortiert, sondern nach dem Datum der erstmaligen Erteilung der Sportwetten-Erlaubnis durch die GGL. Sie stehen in dieser Reihenfolge auf der Whitelist, mit Ausnahme von ODDSET, Interwetten und Wettarena, die in der Sonderfall-Betrachtung ergänzt sind, weil sie im Markt besonders sichtbar mit dem Thema „Wettsteuer“ umgehen.
Die Reihenfolge ist bewusst nicht als Empfehlung zu lesen. Eine Empfehlung setzt eine Bewertung der Bonusbedingungen, der Quoten, der Live-Wetten, des Wettprogramms und der Auszahlungsgeschwindigkeit voraus – und genau diese Bewertung hängt von der Spielsituation ab. Wer nur auf Bundesligaspiele wettet, hat andere Anforderungen als jemand, der auf untere Ligen oder auf Live-Tennis setzt. Wer den Bonus beansprucht, hat andere Anforderungen als jemand, der ohne Bonus spielt.
Was die Erlaubnis verbindlich garantiert – und was nicht
Die Whitelist-Erlaubnis nach § 9a GlüStV garantiert die Aufsicht durch die GGL, die Anbindung an OASIS und LUGAS, die insolvenzgeschützte Verwahrung der Spielergelder, die Auszahlung des Restguthabens innerhalb von fünf Werktagen nach Kontoschließung und die Begrenzung des Einzahlungslimits auf 1.000 Euro pro Monat (mit Ausnahmen für nachgewiesene wirtschaftliche Leistungsfähigkeit). Sie garantiert nicht, dass der Anbieter die Wettsteuer trägt, dass die Quote die höchste im Markt ist, dass das Wettprogramm bestimmte Märkte enthält oder dass die Auszahlung besonders schnell geht.
Wer die Wettsteuer-Frage isoliert betrachtet, läuft Gefahr, die anderen Eigenschaften aus dem Blick zu verlieren. Ein Anbieter, der die Steuer trägt, aber nur ein schmales Wettprogramm anbietet, ist für einen Bundesliga-Wettenden, der auch auf untere Ligen setzt, weniger geeignet als ein Anbieter mit niedrigeren Quoten, aber breitem Wettprogramm. Die Wettsteuer ist eine Eigenschaft unter vielen – wichtig, aber nicht allein entscheidend.
Das Versprechen von „0 % Wettsteuer“ im Kontext
Wenn Winamax mit „0 % Wettsteuer und die besten Quoten“ wirbt, kombiniert die Werbung zwei Aussagen: die Steuertragung und die Quotenführerschaft. Die Quotenführerschaft wird mit der Odoxa-Studie belegt, die 2.967 Spiele aus den Sportarten Fußball, Tennis und Handball im Zeitraum vom 1. April 2025 bis 30. August 2025 untersucht hat und Winamax bei 45 % der Quoten auf Platz eins sieht. 45 % ist ein hoher Wert, aber kein uneingeschränkter Spitzenwert – die übrigen 55 % der Spiele führen andere Anbieter an.
Was die Werbeaussage verschweigt, ist die Frage, wie sich die Quotenführerschaft auf die durchschnittliche Auszahlung pro Wette auswirkt. Eine Quote, die 0,01 höher ist als die Konkurrenz, bringt bei einem Einsatz von 100 Euro einen Euro mehr. Eine Steuer, die 5 % des Gewinns ausmacht, kostet bei einer Quote von 2,00 zehn Euro. Welcher Effekt dominiert, hängt vom konkreten Markt ab. Wer die Werbung ernst nimmt, sollte den Wettschein vor der Abgabe prüfen und die Auszahlung mit der eines Konkurrenzanbieters vergleichen – die meisten Anbieter bieten diese Funktion im Wettschein selbst an.
Die Langfristperspektive: Wettsteuer-Einnahmen seit 2012
Die Sportwettensteuer wird seit dem 1. Juli 2012 erhoben. Im Jahr 2013 beliefen sich die steuerlichen Einnahmen aus Sportwetten auf 189 Millionen Euro. Im Jahr 2023 waren es 409 Millionen Euro – ein Anstieg um 116,8 % gegenüber 2013, aber ein Rückgang um 5,2 % gegenüber dem Vorjahr. Die gesamten Steuereinnahmen aus Glücksspiel in Deutschland betrugen 2023 rund 2,48 Milliarden Euro, wovon die Lotteriesteuer mit rund 1,77 Milliarden Euro den größten Anteil ausmachte (71 %). Diese Zahlen zeigen, dass die Wettsteuer ein nennenswerter, aber nicht dominanter Posten im Glücksspielsteueraufkommen ist – und dass das Aufkommen in den letzten Jahren leicht rückläufig war, was auf eine Marktbereinigung oder auf den Wechsel zu nicht zugelassenen Anbietern hindeuten kann.
Für die Wettenden bedeutet die Größenordnung, dass die Wettsteuer ein relevantes, aber kein erdrückendes Element ist. Bei einem durchschnittlichen Quotenschlüssel von 95 % und einer Steuer von 5 % liegt die kombinierte Marge bei rund 10 % – das ist der Anteil, den der Anbieter im Durchschnitt von jedem eingesetzten Euro behält. Wer auf Dauer wettet, sollte sich bewusst sein, dass diese Marge unabhängig von der Frage, ob die Steuer offen ausgewiesen oder in die Quote eingerechnet wird, im System steckt.
Woran man einen seriösen Anbieter erkennt
Die Whitelist als einziger Test
Wer in Deutschland legal wetten will, prüft die Whitelist. Sie ist auf der Website der GGL öffentlich zugänglich und wird regelmäßig aktualisiert. Der Snapshot vom 2. Oktober 2026 weist 27 Inhaber mit einer Sportwetten-Erlaubnis aus (zwei davon zusätzlich mit Pferdewetten), drei weitere Inhaber nur für Pferdewetten – insgesamt 30 Einträge. Jeder Eintrag nennt den Inhaber, die Domain und das Datum der Erlaubniserteilung. Eine .de-Domain allein reicht für die Annahme einer Lizenz nicht aus; eine Lizenz aus Malta, Curaçao oder Anjouan reicht in Deutschland ebenfalls nicht. Die Whitelist ist die einzige Quelle, die eine verbindliche Aussage über die Zulassung trifft.
Die Anzeichen unseriöser Angebote
Die GGL hat am 17. September 2026 ausdrücklich vor illegalen Angeboten gewarnt. Zu den Anzeichen, die gegen einen Anbieter sprechen, gehören: keine oder eine ausländische Lizenz; fehlende OASIS-Anbindung; kein LUGAS-Limit; keine insolvenzgeschützte Verwahrung der Spielergelder; Werbung mit „steuerfrei“, die eine konkrete Auszahlungsgarantie vorgibt; aggressive Bonusangebote ohne klare Umsatzbedingungen; und ein- und dieselbe IBAN für Ein- und Auszahlungen, die auf andere Konten als das eigene lauten.
Ein Anbieter, der mit „0 % Wettsteuer und keine Bedingungen“ wirbt, sollte misstrauisch machen, weil die Wettsteuer entweder über die Quote oder über das Wettprogramm gegenfinanziert wird – und beides hat Folgen für die Auszahlung, die im Werbetext nicht stehen.
Die Frage des Bonus
Der GlüStV enthält keine Klausel, die einen Sportwetten-Bonus der Höhe nach begrenzt oder Mindestquoten für die Umsatzbedingungen festlegt. Was ein Anbieter an Bonus anbietet, ist Vertragssache, und die Bedingungen stehen in den AGB oder in den Bonusbedingungen. Wer einen Bonus beansprucht, liest die Bedingungen – Mindestquote, Umsatzfaktor, Frist, zugelassene Wettmärkte – und entscheidet dann, ob der Bonus den Aufwand wert ist. Wer den Bonus nicht versteht, lässt ihn liegen; ein nicht eingelöster Bonus kostet nichts, ein missverstandener Bonus kann echtes Geld kosten.
Die Auszahlung als Gradmesser
Die Auszahlung ist der Moment, in dem sich die Wettsteuer-Frage entscheidet. Bei einem Anbieter, der die Steuer trägt, ist die Auszahlung der Bruttogewinn. Bei einem Anbieter mit Quotenabschlag ist die Auszahlung der Bruttogewinn abzüglich des Abschlags. Bei einem Anbieter mit Gewinnabzug ist die Auszahlung der Bruttogewinn abzüglich des prozentualen Gewinnabzugs. Bei einem Anbieter mit Einsatzabzug ist die Auszahlung der Bruttogewinn, aber der Einsatz war höher als nominell. Die Auszahlung auf dem Konto ist die einzige Zahl, die zählt – alles andere ist Werbetext.
Häufige Fragen zum steuerfreien Wetten in Deutschland
Sind Wetten und Wettgewinne steuerfrei, oder fällt die Sportwettensteuer trotzdem an?
Die Sportwettensteuer fällt bei jeder Wette an, die ein Veranstalter mit deutscher Erlaubnis annimmt – sie wird seit dem 1. Juli 2012 erhoben und beträgt 5,3 % des Einsatzes nach Abzug der Steuer selbst. Sie schuldet der Veranstalter, nicht der Spielende. Wettgewinne sind kein Gegenstand der Sportwettensteuer; eine eventuelle Einkommensteuer auf Wettgewinne richtet sich nach dem allgemeinen Einkommensteuerrecht und gehört in die Beratung beim Steuerberater.
Wer schuldet die Sportwettensteuer: der Wettanbieter oder der Spieler?
Die Steuer schuldet der Veranstalter der Wette nach § 19 Rennwett- und Lotteriegesetz. Ob und wie der Veranstalter sie an die Spielenden weitergibt, ist Vertragssache: Er kann sie aus eigener Tasche tragen, sie vom Einsatz abziehen, sie als Quotenabschlag weitergeben oder sie vom Gewinn einbehalten. Die AGB des Anbieters regeln, welches Modell gilt; die Auszahlung am Konto zeigt, was davon am Ende tatsächlich wirksam wird.
Wie unterscheiden sich Abzug vom Einsatz, Quotenabschlag und Abzug vom Gewinn bei den einzelnen Anbietern?
Beim Abzug vom Einsatz zahlen die Spielenden mehr als den nominellen Einsatz; die Quote und der Bruttogewinn bleiben unverändert. Beim Quotenabschlag bleibt der Einsatz nominell unverändert, aber die effektive Auszahlung ist um den Abschlagssatz reduziert. Beim Abzug vom Gewinn bleibt der Einsatz unverändert, aber die Auszahlung ist um den Prozentsatz des Bruttogewinns reduziert. Welche Variante günstiger ist, hängt von der Quote und vom Einsatz ab; die Auszahlung am Konto ist die einzige Zahl, die zählt.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für die Auszahlung?
„0 % Wettsteuer“ bedeutet, dass der Anbieter die Steuer trägt und nicht offen an die Spielenden weitergibt. Die Steuer wird in der Regel über den Quotenpreis gegenfinanziert. Für die Auszahlung bedeutet das: Die Spielenden erhalten den Bruttogewinn ohne sichtbaren Steuerabzug, gegebenenfalls zu Lasten einer niedrigeren Quote im Vergleich zu einem Anbieter, der die Steuer offen weitergibt. Welcher Effekt überwiegt, ist nicht über die Werbeaussage entscheidbar, sondern nur über den konkreten Marktvergleich.
Wie berechnet sich die Auszahlung aus Einsatz und Quote, wenn der Anbieter die Steuer weitergibt?
Bei einem Einsatz von 100 Euro und einer Quote von 2,00 beträgt der Bruttogewinn 200 Euro. Bei einem Anbieter, der die Steuer trägt, ist die Auszahlung 200 Euro. Bei einem Anbieter mit 5 % Gewinnabzug (Sportingbet-Modell) ist die Auszahlung 190 Euro. Bei einem Anbieter mit 5,3 % Quotenabschlag auf den Gewinn (Interwetten-Modell) ist die Auszahlung rund 189,40 Euro. Bei einem Anbieter mit offenem Steuerabzug vom Einsatz (Wettarena-Modell) zahlen die Spielenden 105,03 Euro und erhalten 200 Euro Auszahlung, der reale Einsatz war aber 105,03 Euro.
Woran lässt sich auf der GGL-Whitelist erkennen, ob ein Anbieter in Deutschland erlaubt ist?
Die Whitelist der GGL nach § 9 Abs. 8 GlüStV ist die einzige Quelle, die eine verbindliche Aussage über die Zulassung trifft. Sie ist auf der Website der GGL öffentlich zugänglich und nennt für jeden Eintrag den Inhaber, die zugelassene Domain und das Datum der Erlaubniserteilung. Der Snapshot vom 2. Oktober 2026 weist 27 Inhaber mit einer Sportwetten-Erlaubnis aus. Eine .de-Domain allein beweist keine Lizenz; eine Lizenz aus Malta, Curaçao oder Anjouan ist in Deutschland nicht maßgeblich.
Wie viel kostet die Steuer am konkreten Beispiel?
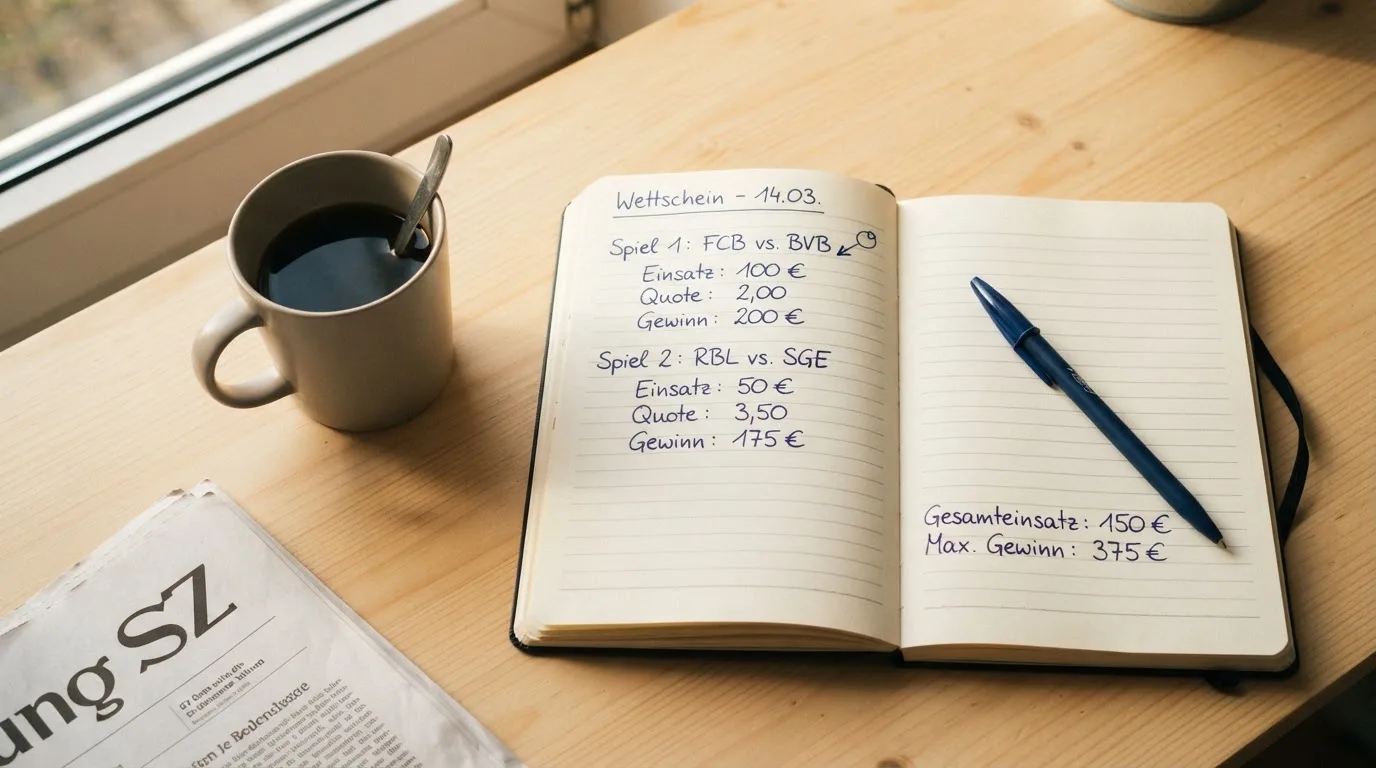
Eine Beispielrechnung macht den Mechanismus sichtbar. Wer 100 Euro bei einer Quote von 2,00 setzt, erhält im Erfolgsfall 200 Euro zurück. Die Sportwettensteuer von 5,3 % des Einsatzes nach Abzug der Steuer selbst entspricht rund 5,03 % des gezahlten Betrags – also etwa 5,03 Euro. Bei einem Anbieter, der die Steuer trägt, ändert sich für die Wettenden nichts: Sie setzen 100 Euro, gewinnen 200 Euro, bekommen 200 Euro ausgezahlt. Bei einem Anbieter, der die Steuer als Quotenabschlag weitergibt (Interwetten-Modell), sinkt die effektive Auszahlung um 5,3 % des Bruttogewinns, also um rund 10,60 Euro auf etwa 189,40 Euro. Bei einem Anbieter, der die Steuer vom Gewinn abzieht (Sportingbet-Modell mit 5 %), sinkt die Auszahlung um 5 % des Bruttogewinns, also um 10 Euro auf 190 Euro. Bei einem Anbieter, der die Steuer offen auf dem Wettschein ausweist (Wettarena-Modell), zahlen die Spielenden 100 Euro plus 5,03 Euro Steuer und gewinnen bei Quote 2,00 den Bruttogewinn von 200 Euro – die Auszahlung beträgt 200 Euro, der reale Einsatz war aber 105,03 Euro. Die Bandbreite liegt also je nach Modell zwischen 189,40 Euro und 200 Euro Auszahlung bei nominell identischem Einsatz und identischer Quote.
Diese Rechnung zeigt, was die Werbeaussage „0 % Wettsteuer“ konkret bedeutet: Die Steuer wird über die Quote gegenfinanziert. Die Frage ist nicht, ob die Steuer bezahlt wird, sondern wo sie im System auftaucht – im Einsatz, in der Quote oder im Gewinn. Die drei Modelle ergeben für die Wettenden unterschiedliche Auszahlungen, auch wenn der Werbetext identisch klingt.
Lizenz – livewetteninfo.com
Inhalt erstellt vom Team «livewetteninfo.com»
